Vain Etelä-Savon ja Pohjois-Karjalan maakunnissa tehtiin syyskuussa enemmän asuntokauppoja kuin vuosi sitten. Viime vuoden syyskuu oli vertailukuukautena vahva kaupan kuukausi, mikä on kuitenkin syytä ottaa huomioon.
”Tarjontaa on edelleen runsaasti ja asuntomarkkinoilla on odottava tunnelma. Kotitalouksien asunnonvaihtoaikeet jäivät monelta osin odottamaan parempia aikoja, kun korkojen nousu jatkui, keskustelu tekoälyn vaikutuksesta työelämään ja työpaikkoihin oli vahvasti esillä”, Viljamaa sanoo.
“Suomalaisten säästämisaste on todella korkea, ja kotitalouksien velkaantumisaste on laskenut vuoden 2022 huipputasoilta nyt jo vuoden 2015 tasolle. Myös asuntojen hinnat ovat palanneet keskimääräisesti vuoden 2015 tasolle pääkaupunkiseudulla. Jos yritykset eivät ota riskejä Suomessa, niin myös kotitalouksilla on käsijarru jäänyt pystyyn.”
Väestönkasvu on viime vuotta selvästi maltillisempaa – asuntopula ei uhkaa
Suomessa maahanmuutto on vähentynyt merkittävästi ja myös maastamuutto on lisääntynyt. Tilastokeskuksen ennakkotietojen mukaan tämän vuoden tammi–elokuussa väestö on kasvanut viime vuotta selvästi hitaammin.
”Asuntokuntien keskikoko on kääntynyt nousuun, minkä keskeisenä syynä on opiskelijoiden siirto yleiseltä asumistuelta opiskelijoiden asumislisän piiriin 1.8.2025 alkaen. Erityisesti vuokra-asuntotarjontaa on poikkeuksellisen paljon. Puheille asuntopulalle ei ole perusteita”, Viljamaa painottaa.
”Jos asuntopula johonkin asuntoihin tulee, se koskee suurempia perheasuntoja. Asuntojen hinnat ovat laskeneet jo neljä vuotta putkeen. Työllisyyden käänne nousuun ja työttömyyden kääntyminen laskuun lupaavat kuitenkin hyvää myös asuntomarkkinoiden näkökulmasta. Suomalaisten ensisijainen toive on omistusasunnon hankkiminen. Omistusasunnon hankinta on myös tyypillisesti yhteydessä perheen perustamiseen.”
”Asuntokauppa tarvitsisi päättäjiltä kylmäkäynnistystä ja edelleen esimerkiksi ensiasunnon ostajien tilanteen sekä näkymien parantamista”, Viljamaa lisää.
Päähuomiot, data päivitetty 6.10.2026:
- Kiinteistönvälitysalan Keskusliiton ylläpitämään KVKL Hintaseurantapalveluun raportoitiin syyskuussa maanlaajuisesti yhteensä 4 396 kpl käytettyjen asuntojen kauppaa (-16,8 % ed. vuosi) ja 78 kpl uudisasunnon myyntiä (-42,7 %), eli yhteensä 4 474 kpl (-17,5 %) asuntokauppoja.
- Käytettyjen kerrostaloasuntojen keskimääräiset neliöhinnat perustuen KVKL hintaindeksiin laskivat pääkaupunkiseudulla -0,5 % ja -1,5 % muissa isoissa kaupungeissa elokuuhun verrattuna.
- Keskimääräisissä myyntiajoissa suurin muutos elokuuhun verrattuna oli pääkaupunkiseudun omakotitalojen myyntiajan pidentyminen 16 päivällä 131 päivään.
Kauppamäärät -17 prosenttia edellisvuodesta
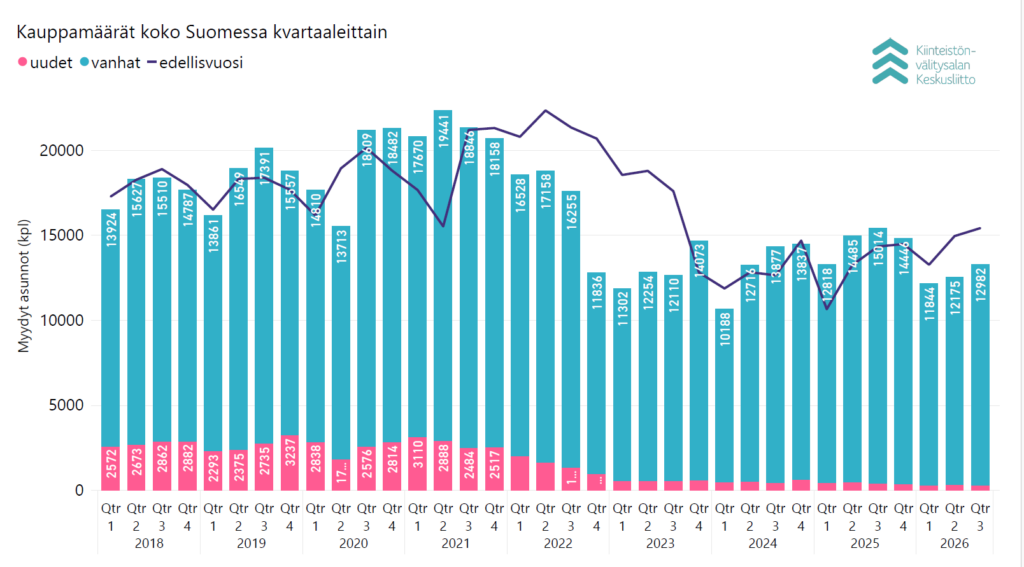
Syyskuussa Kiinteistönvälitysalan Keskusliiton ylläpitämään KVKL Hintaseurantapalveluun raportoitiin maanlaajuisesti yhteensä 4 396 kpl käytettyjen asuntojen kauppaa (-16,8 % ed. vuosi, -16,7 % 5 v. ka) ja 78 kpl uudisasunnon myyntiä (-42,7 %, -78,6 % 5 v. ka), eli yhteensä 4 474 kpl asuntokauppoja (-17,5 %, -20,7 % 5 v. ka). Lisäksi myytiin 415 kpl loma-asuntoa, 121 tonttia, sekä 310 kpl muita välitysalan vaihdannan alaisia kohteita kuten liiketiloja, parkkipaikkoja tai varastoja. Syyskuun kokonaiskauppamäärä oli nämä mukaan lukien 5 320 kpl kohteita, mikä on -16,6 % 2025 syyskuun tasosta ja -19,7 % viiden vuoden keskiarvosta.
Heinä–syyskuussa myytiin kaiken kaikkiaan 13 269 asuntoa, joka oli -13,9 % edellisvuoden ja -18,4 % 5 vuoden keskiarvosta vastaavana aikana. Aiempaan kahteen neljännesvuoteen verrattuna myyntimäärät olivat heinä–syyskuun välisenä aikana suurimmat tänä vuonna.
Asuntotyyppejä tarkastellessa syyskuussa myydyistä käytetyistä asunnoista 2 233 kpl (-11 % vrt. syyskuu 2025) sijaitsivat kerrostaloissa, ja 1 049 kpl (-22,4 % vrt. ed. vuosi) olivat rivitalo- tai paritaloasuntoja. Käytettyjen omakotitalojen tai erillistalojen kauppoja solmittiin valtakunnallisesti 1 114 kpl (-21,7 %). Uusista asunnoista 49 kpl oli kerrostaloja (-47,3 %),13 kpl rivitaloja (-53,6 % ed. vuosi) ja 16 kpl omakotitaloja (6,7 % ed. vuosi).
Pääkaupunkiseudulla myytiin yhteensä 1 034 kpl käytettyä asuntoa (-15,0 % vrt. ed. vuosi). Pääkaupunkiseudun kehyskunnissa asuntokauppoja tehtiin 275 kpl (-21,2 %). Muualla Suomessa tehtiin 3 087 kpl käytettyjen asuntojen kauppaa (-17,0 %). Pääkaupunkiseudun kauppamäärien osuus koko Suomen käytettyjen asuntojen kauppamäärästä oli 23,5 %, pääkaupunkiseudun kehyskuntien 6,3 % ja muun Suomen 70,2 %.
Käytettyjä asuntoja suurimmista kaupungeista myytiin eniten syyskuussa Helsingissä (621 kpl, -9,7 % ed. vuosi), Tampereella (275 kpl, -5,8 % ed. vuosi) ja Espoossa (256 kpl, -19,0 %).
Maakunnista kappalemääräisesti eniten käytettyjä asuntoja myytiin syyskuussa Uudellamaalla (1 489 kpl, -16,4 % ed. vuosi), Pirkanmaalla (494 kpl, -17,5 % ed. vuosi) ja Varsinais-Suomessa (378 kpl, -23,0 % ed. vuosi). Kauppamäärissä eniten prosentuaalista muutosta, -30,4 %, edellisvuoteen nähden oli Keski-Pohjanmaalla, jossa myytiin 32 asuntoa.
Uusia asuntoja myytiin suurista kaupungeista kappalemääräisesti eniten Helsingissä (14 kpl, -30,0 %).
Käytettyjen kerrostaloasuntojen neliöhinnat nousivat Tampereella elokuusta
Käytettyjen kerrostaloasuntojen keskimääräiset neliöhinnat perustuen KVKL hintaindeksiin laskivat pääkaupunkiseudulla -0,5 %, ja -1,5 % muissa isoissa kaupungeissa elokuuhun verrattuna. Tampereella hinnat nousivat 1,7 %, Turussa 0,3 % ja laskivat Oulussa -1,6 %.
Vuoden alkuun verrattuna hinnat ovat laskeneet pääkaupunkiseudulla keskimäärin -1,8 % ja nousseet muissa suurimmissa kaupungeissa 1,9 %.
Vuoden takaiseen syyskuuhun verrattuna käytettyjen kerrostaloasuntojen keskimääräiset hinnat ovat laskeneet pääkaupunkiseudulla -4,4 % ja muissa suurissa kaupungeissa keskimäärin -2,5 %. Tampereella laskua oli -5,5 %, Turussa -2,9 % ja Oulussa nousua tuli 2,2 %.
Rivitaloissa keskimäärin lyhyimmät myyntiajat
Keskimääräinen myyntiaika käytetyissä pääkaupunkiseudun kerrostaloasunnoissa oli 114 päivää (elokuussa 105 päivää), ja muualla Suomessa 117 päivää (elokuussa 120 pv). Rivitaloasunnoissa myyntiaika oli pääkaupunkiseudulla keskimäärin 104 päivää (elokuussa 97 pv) ja muualla Suomessa 114 päivää (elokuussa 117 päivää). Omakotitalojen keskimääräinen myyntiaika oli pääkaupunkiseudulla 131 päivää (elokuussa 115 pv), muualla Suomessa 134 päivää (elokuussa 132 päivää).
Pääkaupunkiseudulla käytetyt yksiöt myytiin syyskuussa keskimäärin 89 päivässä, kaksiot 126 päivässä, ja kolmiot sekä neliöt 113 päivässä. Yksiöiden kaupanteko kävi Helsingissä 85 päivässä, Vantaalla myynti vei 100 päivää ja Espoossa 111 päivää. Kaksiot menivät kaupaksi Vantaalla 123 päivässä, Espoossa 124 päivässä ja Helsingissä 127 päivässä. Kolmiot ja neliöt myytiin Helsingissä 105 päivässä, Vantaalla 121 päivässä ja Espoossa 135 päivässä. Omakotitalot myytiin Espoossa 117 päivässä, Helsingissä 132 päivässä ja Vantaalla 150 päivässä.
Lähde: KVKL Hintaseurantapalvelu
Lisätietoja:
Tuomas Viljamaa
toimitusjohtaja
tuomas.viljamaa@kiinteistonvalitysala.fi
p. +358 40 723 5821
KVKL Hintaseurantapalvelun kattavuus
- KVKL:n julkaisemiin tilastoihin ja markkinakatsauksiin viitatessa tulee lähde ilmoittaa seuraavasti: KVKL Hintaseurantapalvelu, www.hintaseurantapalvelu.fi, Kiinteistönvälitysalan Keskusliitto, 08.10.2026 (katsauksen päiväys). Taulukkoa tai kuviota lainatessa niiden tulee näkyä sellaisenaan, ja lähde tulee ilmoittaa lainauksen alla kuten edellä.
- KVKL Hintaseurantapalveluun kerätään hinta- ja laatutiedot toteutuneista asunto- ja kiinteistökaupoista palvelussa mukana olevilta suomalaisilta kiinteistönvälittäjiltä ja rakennusliikkeiltä. Palvelun saavat käyttöönsä kaikki välitysliikerekisteriin merkityt kiinteistönvälittäjät sekä uudistuotannon osalta rakennusliikkeet, eikä käyttö edellytä liiton tai sen jäsenryhmittymien jäsenyyttä.
- KVKL Hintaseurantapalvelussa on tiedot yhteensä yli 1,85 miljoonasta asuntokaupasta vuodesta 1999 alkaen. KVKL Hintaseurantapalvelussa on mukana merkittävä määrä rakennusliikkeitä, joten sen tiedot antavat hyvän kuvan suoraan kuluttajille myytävien eli ns. kovan rahan uusien asuntojen markkinan kehittymisestä.
Keskeisimmät tilastot ja niiden rajaukset
- Liitto seuraa markkinan kehittymistä kuukausi-, vuosineljännes- ja vuositasolla. Vertaamme ajanjakson toteutuneita kauppamääriä vastaavaan vuoden takaiseen määrään, ja julkaisemme tähän perustuen muutosprosentin. Pitkäaikaisena keskiarvona käyttäessämme viiden edeltävän vuoden kauppamäärien keskiarvoa halutun jakson osalta, johon vertaamme kuluvan vuoden toteumaa.
- Hintojen tilastointiin käytetään liiton käyttöön tuotettua vanhojen kerrostaloasuntojen laatuvakioitua hintaindeksiä, joka on laskettu 13 suurimmalle paikkakunnalle (Espoo, Helsinki, Jyväskylä, Kouvola, Kuopio, Lahti, Lappeenranta, Oulu, Pori, Tampere, Turku, Vaasa, Vantaa). Indeksin perusvuosi on 2015.
- Myyntiaikojen tilastoinnissa käytetään myyntiaikojen keskiarvoa kohteille, joiden myyntiaika on 1–999 päivää.
Kattavuusarvio
- Liiton tietojen kattavuus on laskettu vertailemalla KVKL Hintaseurantapalvelun tietoja Tilastokeskuksen vanhojen osakeasuntojen hinnat -tilastoon, joka sisältää lukumäärätiedot kaikista Suomessa tehdyistä vanhojen osakeasuntojen kaupoista perustuen verottajalta saatuihin tietoihin.
- Hintaseurantapalvelun osalta vertailussa ovat mukana vanhojen kerros-, rivi- ja pari- ja erillistaloasuntojen sekä osakemuotoisten omakotitalojen kaupat. Tilastokeskuksen osalta mukana ovat vanhat kerros- ja rivitaloasunnot, joihin sisältyvät myös osakemuotoiset pientalot.
- KVKL Hintaseurantapalvelu kattaa vuosittain noin 80 % vanhojen asuntojen kauppamääristä ja noin 90 % vanhojen asuntojen markkinan arvosta.
- Uusien asuntojen osalta vertailu on tehty Tilastokeskuksen valmistuvien asuntojen tuotantoluvuista, jotka sisältävät muun muassa suoraan institutionaalisille sijoittajille rakennetut kohteet, joiden hintoja ei KVKL Hintaseurantapalvelussa tilastoida. KVKL Hintaseurantapalvelussa ei myöskään tilastoida esim. ARA-tuotantoa. KVKL Hintaseurantapalvelun kattavuus kokonaistuotantoluvuista vaihtelee siten vuosittain n. 25 %–35 % välillä.