Jyväskylässä tehtiin asuntokauppoja jopa viime vuotta enemmän poikkeuksellisen vahvasta vertailukuukaudesta huolimatta.
Helsinki näyttää suuntaa koko Suomen asuntomarkkinoille
Pääkaupungissa on solmittu jopa enemmän asuntokauppoja vuoden ensimmäisen kymmenen kuukauden aikana kuin vastaavana ajanjaksona viime vuonna. Vuoden 2025 tammi–lokakuussa Helsingissä tehtiin 6 574 kauppaa, kun tänä vuonna uusi koti on löytynyt 6 651 kotitaloudelle eli reilun prosentin enemmän kuin viime vuonna.
Asuntojen alennusmyynnit loppumassa kasvavissa kaupungeissa?
Pääkaupunkiseudulla ja Turussa käytettyjen kerrostaloasuntojen hinnat nousivat hieman syyskuusta. Kolmioissa ja suuremmissa kerrostaloasunnoissa hinnat ovat nousseet hienoisesti jo pidempään.
”Yksiöiden ja kaksioiden kohdalla asuntojen hinnat ovat olleet edelleen laskusuunnassa, mikä tarjoaa mahdollisuuksia erityisesti ensiasunnon ostajille ja asuntosijoittajille. Suomen Pankin asuntolainojen nostotilastojen perusteella sijoitusasuntolainojen nostot ovat lisääntyneet selvästi, mikä viittaa siihen, että ainakin osa asuntosijoittajista on jo vetänyt ostohousut jalkaan. Vuodet 2025 ja 2026 jäänevät historiaan poikkeuksellisen hyvänä ajankohtana asunnon ostamiseen”, Viljamaa kertoo.
Asuntorahoituksen sääntelyn keventäminen tärkeä osa asuntomarkkinoiden käännettä
”Kesäkuun alussa eduskunta pidensi asuntolainojen enimmäispituutta 30 vuodesta 40 vuoteen ja Finanssivalvonnan johtokunta teki viisaan päätöksen nostaa asuntolainakatto kaikille lainanottajille 95 prosenttiin. Lisäksi hallituksen johdolla ASP-järjestelmää on muutettu aiempaa suotuisammaksi ensiasunnon ostamiseen. Asuntorahoituksen sääntelyn keventäminen on ollut tärkeä osatekijä asuntomarkkinoiden piristymisessä”, Viljamaa näkee.
”Tulevilla vaalikausilla on jatkettava omistusasuntopolulle pääsemisen vahvistamista. Suomi on ainoa Pohjoismaa, jossa omistusasuntolainojen korkovähennysoikeutta ei enää ole vuoden 2023 jälkeen ollut. Muissa Pohjoismaissa asuntomarkkinat ovat aivan eri tilanteessa verrattuna Suomen tilanteeseen.”
”On kuitenkin mahdollista, että Suomen asuntomarkkinoiden positiivinen käänne yllättää positiivisuudellaan ja nopeudellaan. Tarjontaa on edelleen poikkeuksellisen paljon eikä asuntopula uhkaa. Voi tosin olla, että asuntomarkkinoiden kohtaanto-ongelma pahenee, kun tarjonta on pääasiassa pieniä vuokra-asuntoja ja kysyntä kohdistuu kolmioihin ja sitä suurempiin perheasuntoihin”, arvioi Viljamaa.
Päähuomiot, data päivitetty 5.11.2026:
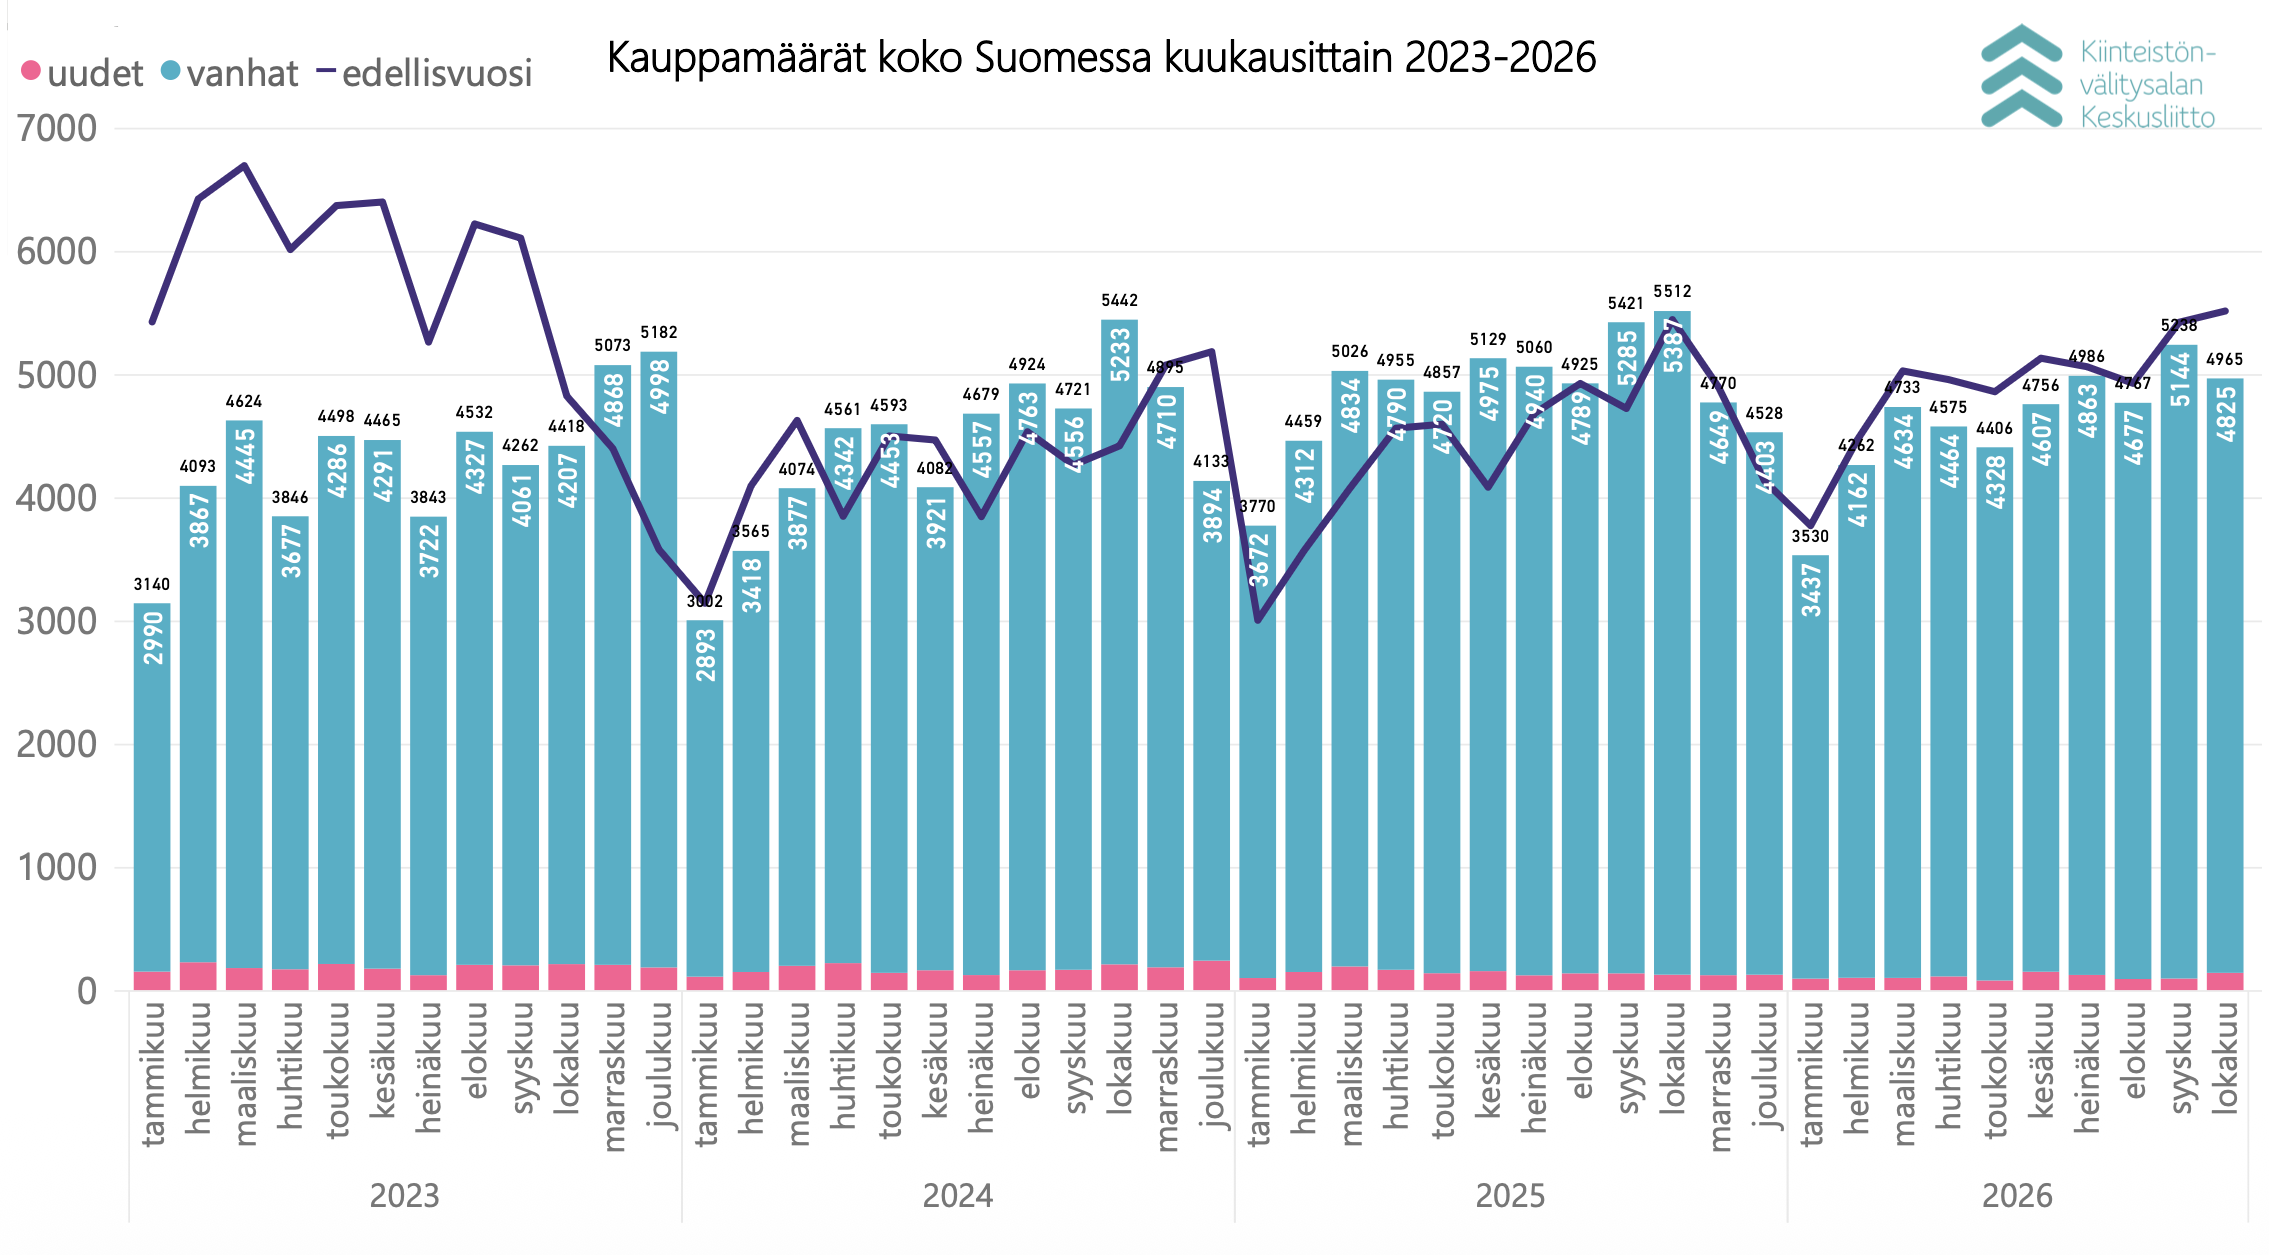
- Kiinteistönvälitysalan Keskusliiton ylläpitämään KVKL Hintaseurantapalveluun raportoitiin lokakuussa maanlaajuisesti yhteensä 4 825 kpl käytettyjen asuntojen kauppaa (-10,4 % ed. vuosi) ja 140 kpl uudisasunnon myyntiä (12,0 %), eli yhteensä 4 965 kpl (-9,9 %) asuntokauppoja.
- Käytettyjen kerrostaloasuntojen keskimääräiset neliöhinnat perustuen KVKL hintaindeksiin nousivat pääkaupunkiseudulla 1,4 % ja laskivat -2,9 % muissa isoissa kaupungeissa syyskuuhun verrattuna.
- Keskimääräisissä myyntiajoissa suurin muutos syyskuuhun verrattuna oli pääkaupunkiseudun omakotitalojen myyntiajan lyheneminen 11 päivällä 113 päivään.
- KVKL Hintaseurantapalvelun kauppatiedot täydentyivät lokakuussa yhteensä 4 050 kaupalla, jotka olivat jääneet siirtymättä palveluun yhden tietoja toimittavan välitysjärjestelmän teknisen virheen vuoksi. Puuttuvat kaupat ajoittuivat helmi–lokakuulle 2026 ja vastasivat noin 9,5 prosenttia kyseisen ajanjakson kauppamääristä.
Kauppamäärät -11 prosenttia edellisvuodesta
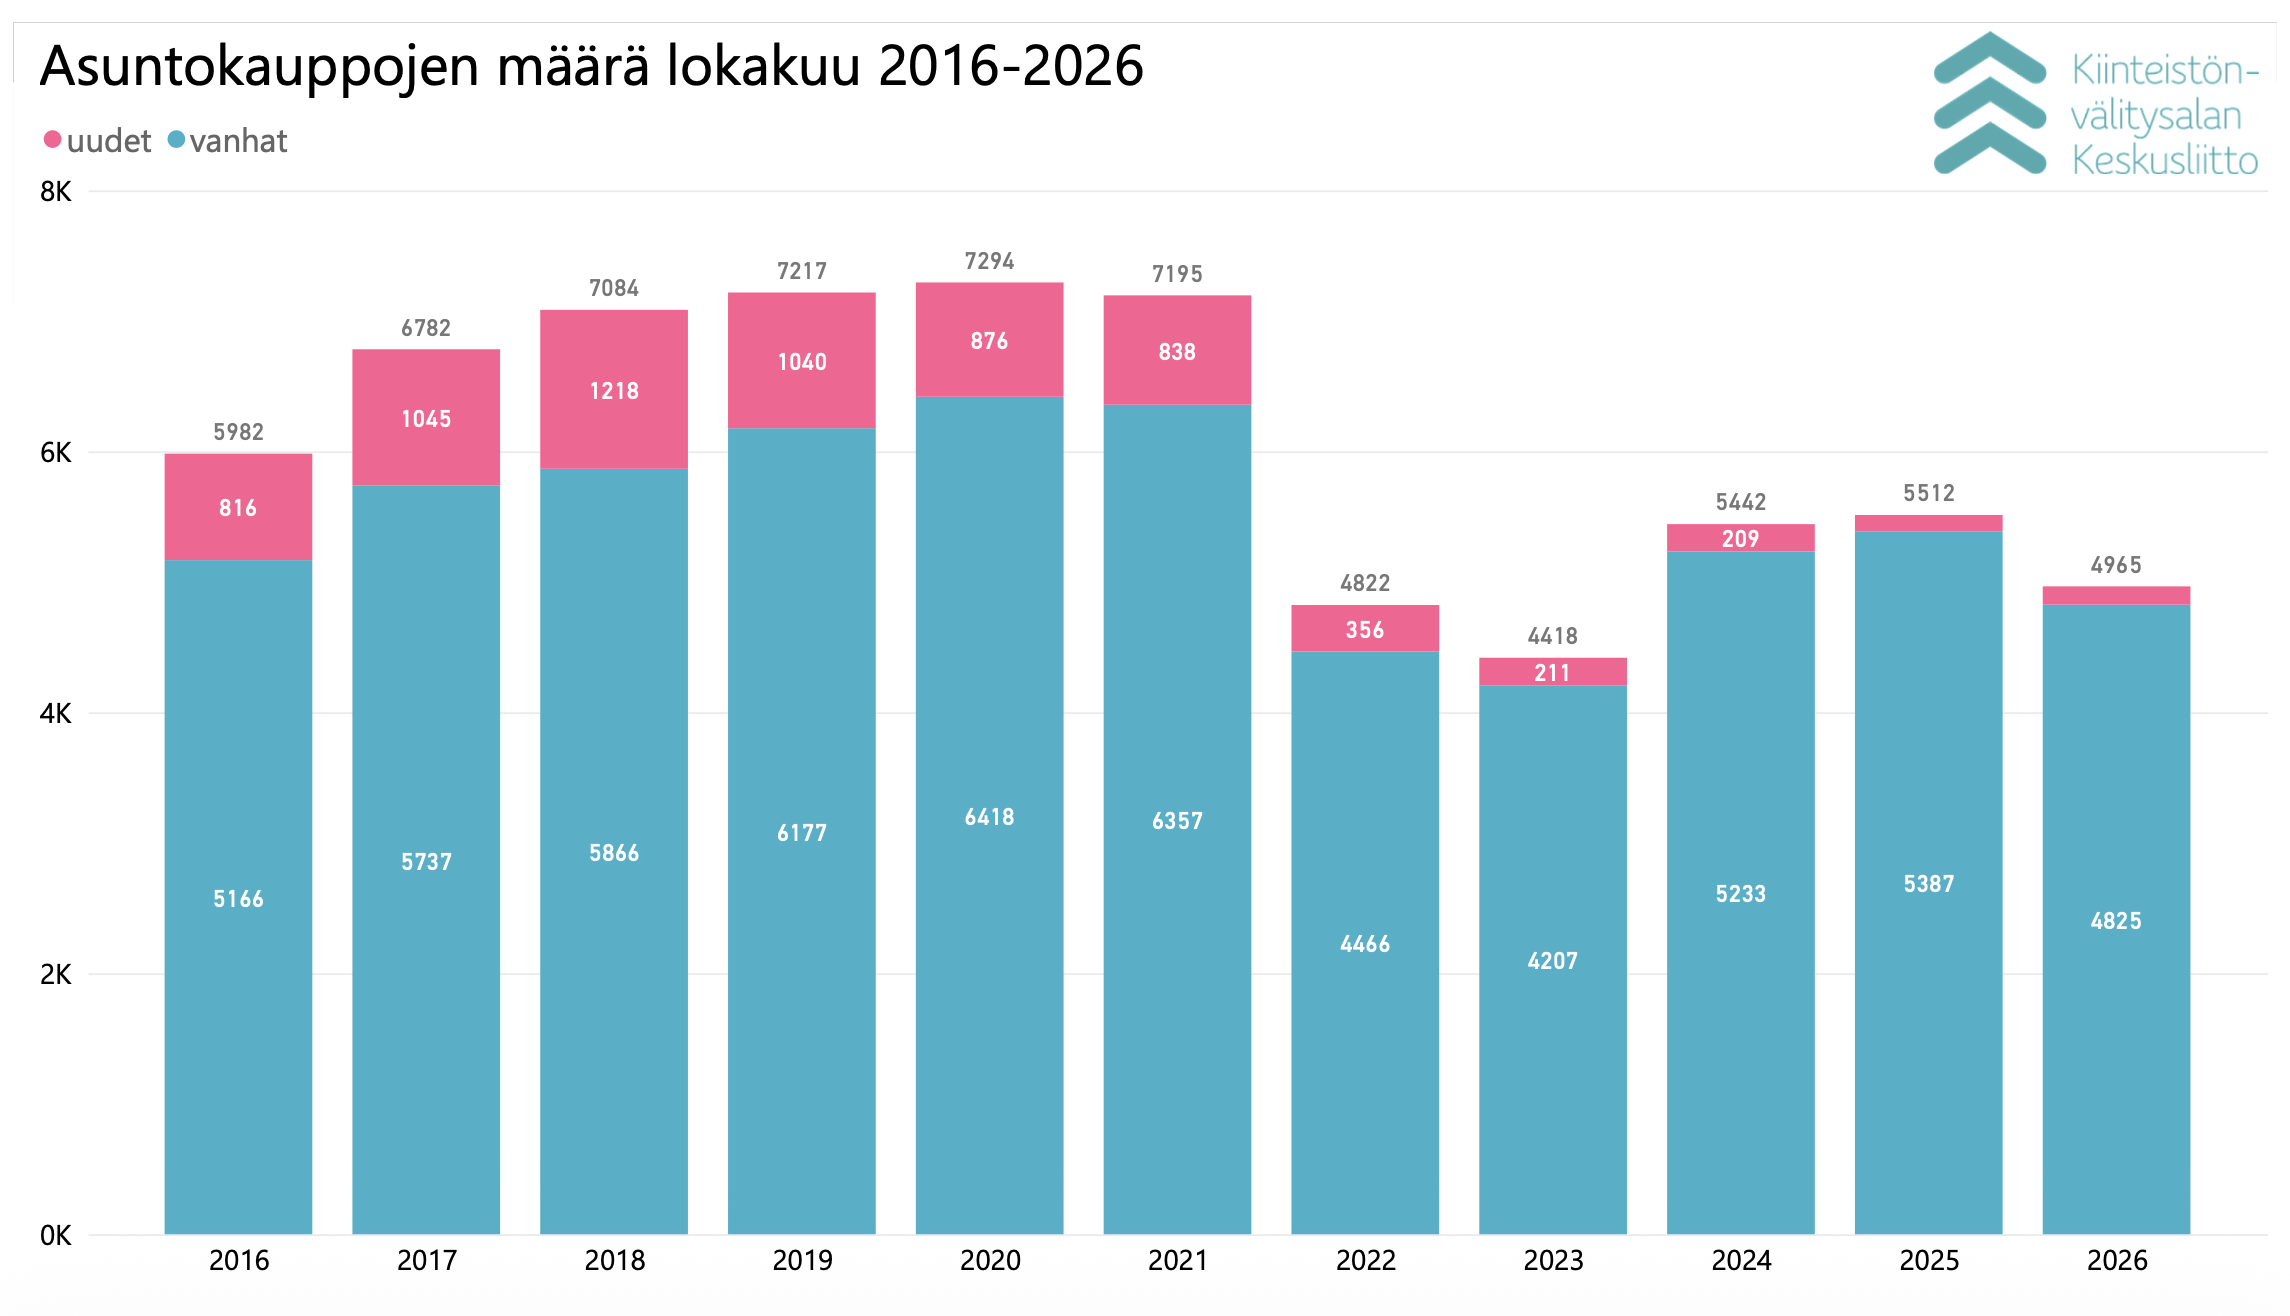
Lokakuussa Kiinteistönvälitysalan Keskusliiton ylläpitämään KVKL Hintaseurantapalveluun raportoitiin maanlaajuisesti yhteensä 4 825 kpl käytettyjen asuntojen kauppaa (-10,4 % ed. vuosi, -5,9 % 5 v. ka) ja 140 kpl uudisasunnon myyntiä (12,0 %, -59,7 % 5 v. ka), eli yhteensä 4 965 kpl asuntokauppoja (-9,9 %, -9,4 % 5 v. ka). Lisäksi myytiin 328 kpl loma-asuntoa, 137 tonttia, sekä 298 kpl muita välitysalan vaihdannan alaisia kohteita kuten liiketiloja, parkkipaikkoja tai varastoja. Lokakuun kokonaiskauppamäärä oli nämä mukaan lukien 5 728 kpl kohteita, mikä on -11,2 % 2025 lokakuun tasosta ja -10,2 % viiden vuoden keskiarvosta.
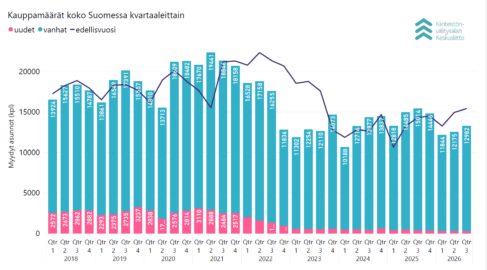
Tammi–lokakuussa myytiin kaiken kaikkiaan 46 218 asuntoa, joka oli -5,9 % edellisvuoden ja -13,1 % 5 vuoden keskiarvosta vastaavana aikana. Lokakuu oli kauppamääriltään vuoden toiseksi vilkkain kuukausi syyskuun jälkeen.
Asuntotyyppejä tarkastellessa lokakuussa myydyistä käytetyistä asunnoista 2 267 kpl (-12,4 % vrt. lokakuu 2025) sijaitsivat kerrostaloissa, ja 1 253 kpl (-7,0 % vrt. ed. vuosi) olivat rivitalo- tai paritaloasuntoja. Käytettyjen omakotitalojen tai erillistalojen kauppoja solmittiin valtakunnallisesti 1 305 kpl (-10,1 %). Uusista asunnoista 99 kpl oli kerrostaloja (32,0 %), 26 kpl rivitaloja (-23,5 % ed. vuosi) ja 15 kpl omakotitaloja (-6,3 % ed. vuosi).
Pääkaupunkiseudulla myytiin yhteensä 1 129 kpl käytettyä asuntoa (-12,0 % vrt. ed. vuosi). Pääkaupunkiseudun kehyskunnissa asuntokauppoja tehtiin 334 kpl (-4,0 %). Muualla Suomessa tehtiin 3 362 kpl käytettyjen asuntojen kauppaa (-10,5 %). Pääkaupunkiseudun kauppamäärien osuus koko Suomen käytettyjen asuntojen kauppamäärästä oli 23,4 %, pääkaupunkiseudun kehyskuntien 6,9 % ja muun Suomen 69,7 %.
Käytettyjä asuntoja suurimmista kaupungeista myytiin eniten lokakuussa Helsingissä (671 kpl, -12,9 % ed. vuosi), Espoossa (281 kpl, -11,4 % ed. vuosi) ja Tampereella (274 kpl, -10,5 %).
Maakunnista kappalemääräisesti eniten käytettyjä asuntoja myytiin lokakuussa Uudellamaalla (1 643 kpl, -12,0 % ed. vuosi), Pirkanmaalla (548 kpl, -7,0 % ed. vuosi) ja Varsinais-Suomessa (456 kpl, -8,4 % ed. vuosi). Kauppamäärissä eniten prosentuaalista muutosta, -27,6 %, edellisvuoteen nähden oli Kainuussa, jossa myytiin 42 asuntoa.
Uusia asuntoja myytiin suurista kaupungeista kappalemääräisesti eniten Tampereella (39 kpl, 129,4 %).
Käytettyjen kerrostaloasuntojen neliöhinnat nousivat pääkaupunkiseudulla syyskuusta
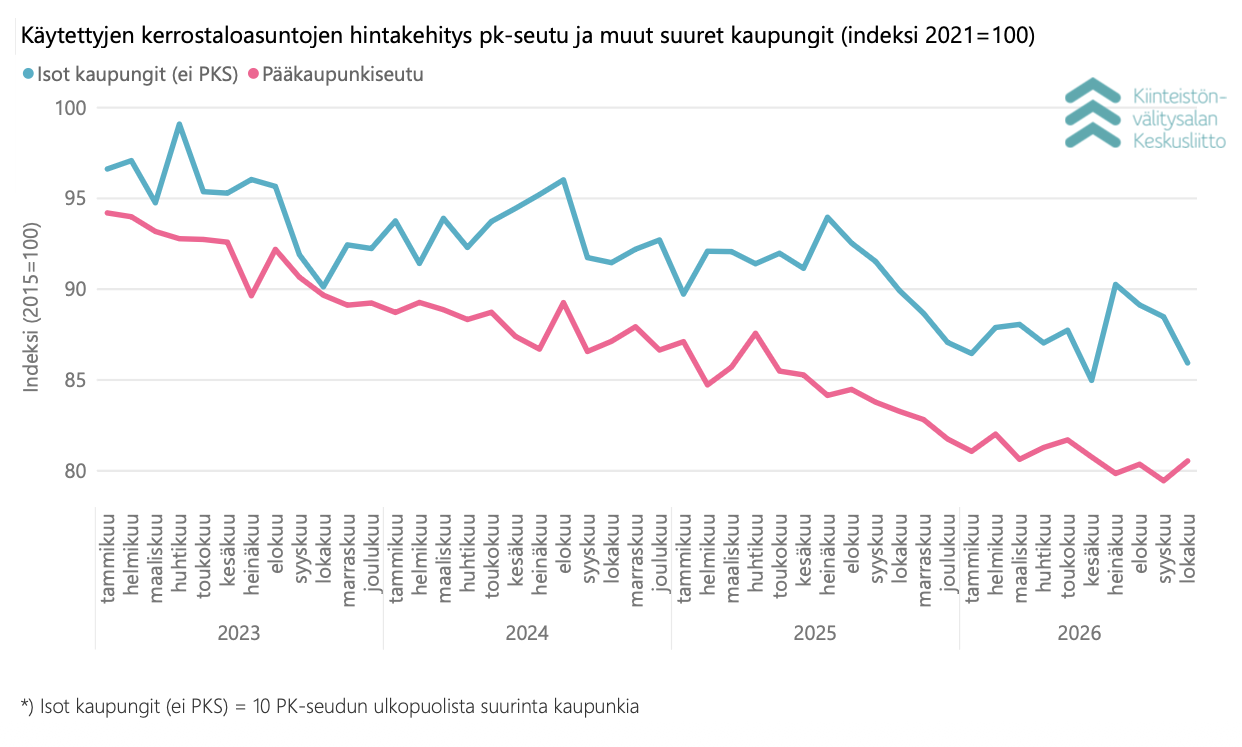
Käytettyjen kerrostaloasuntojen keskimääräiset neliöhinnat perustuen KVKL hintaindeksiin nousivat pääkaupunkiseudulla 1,4 %, ja laskivat -2,9 % muissa isoissa kaupungeissa syyskuuhun verrattuna. Tampereella hinnat laskivat -3,7 %, Oulussa -5,6 % ja Turussa nousivat 1,0 %.
Vuoden alkuun verrattuna hinnat ovat laskeneet pääkaupunkiseudulla keskimäärin -1,5 % ja muissa suurimmissa kaupungeissa -1,3 %.
Vuoden takaiseen lokakuuhun verrattuna käytettyjen kerrostaloasuntojen keskimääräiset hinnat ovat laskeneet pääkaupunkiseudulla -3,3 % ja muissa suurissa kaupungeissa keskimäärin -4,4 %. Tampereella laskua oli -2,4 %, Turussa -6,0 % ja Oulussa -10,2 %.
Espoossa pääkaupunkiseudun lyhin myyntiaika kerrostaloasunnoissa
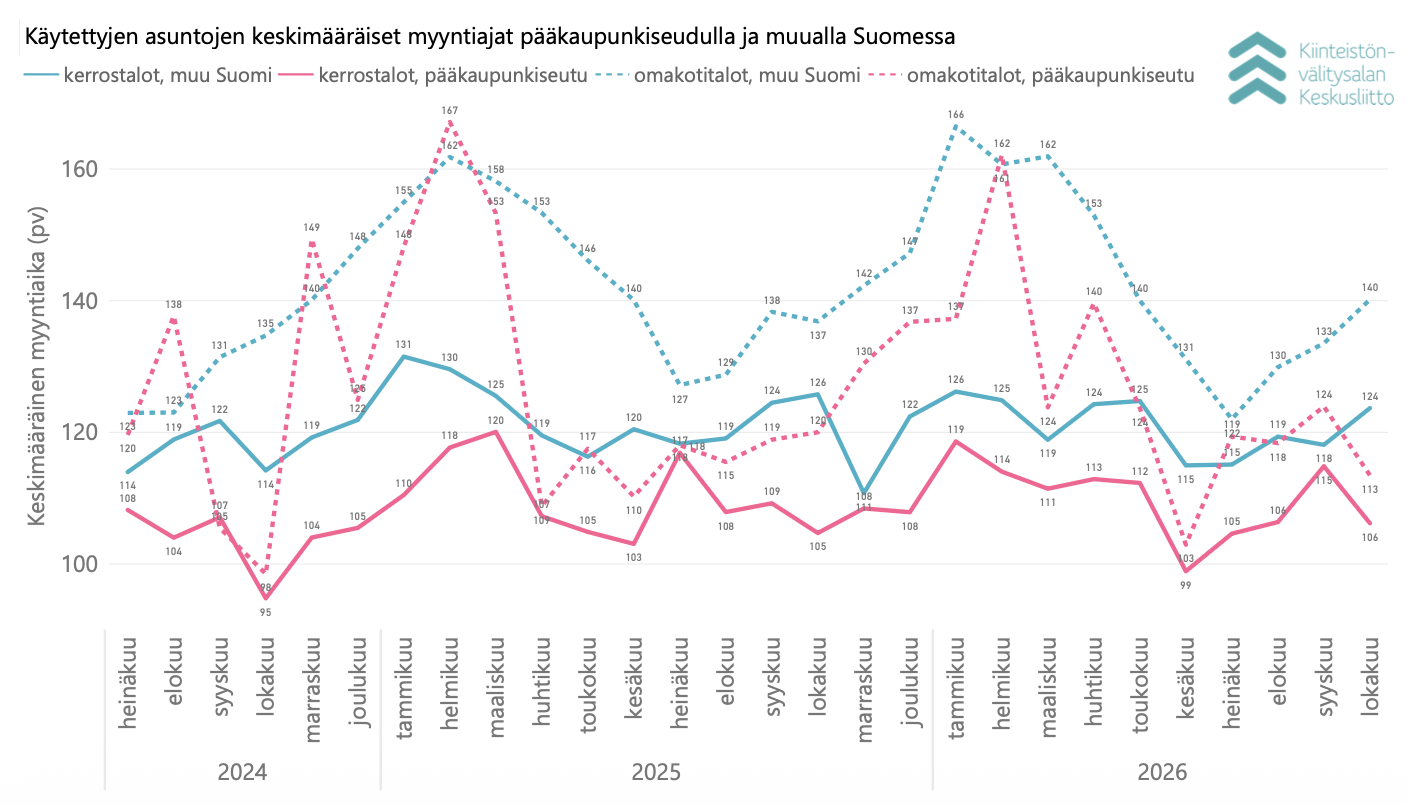
Keskimääräinen myyntiaika käytetyissä pääkaupunkiseudun kerrostaloasunnoissa oli 106 päivää (syyskuussa 115 päivää), ja muualla Suomessa 124 päivää (syyskuussa 118 pv). Rivitaloasunnoissa myyntiaika oli pääkaupunkiseudulla keskimäärin 98 päivää (syyskuussa 106 pv) ja muualla Suomessa 112 päivää (syyskuussa 114 päivää). Omakotitalojen keskimääräinen myyntiaika oli pääkaupunkiseudulla 113 päivää (syyskuussa 124 pv), muualla Suomessa 140 päivää (syyskuussa 133 päivää).
Pääkaupunkiseudulla käytetyt yksiöt myytiin lokakuussa keskimäärin 95 päivässä, kaksiot 110 päivässä, ja kolmiot sekä neliöt 104 päivässä. Yksiöiden kaupanteko kävi Espoossa 68 päivässä, Vantaalla myynti vei 94 päivää ja Helsingissä 98 päivää. Kaksiot menivät kaupaksi Espoossa 100 päivässä, Helsingissä 108 päivässä ja Vantaalla 133 päivässä. Kolmiot ja neliöt myytiin Espoossa 87 päivässä, Vantaalla 96 päivässä ja Helsingissä 110 päivässä. Omakotitalot myytiin Helsingissä 104 päivässä, Espoossa 105 päivässä ja Vantaalla 128 päivässä.
Hintaseurantapalvelun kauppatiedot täydentyivät lokakuussa noin 4 000 kaupalla
KVKL Hintaseurantapalvelun kauppatiedot täydentyivät lokakuussa yhteensä 4 050 kaupalla, jotka olivat jääneet siirtymättä palveluun yhden tietoja toimittavan välitysjärjestelmän teknisen virheen vuoksi. Puuttuvat kaupat ajoittuivat helmi–lokakuulle 2026 ja vastasivat noin 9,5 prosenttia kyseisen ajanjakson kauppamääristä.
Tietojen täydentyminen vaikuttaa aiemmin raportoituihin kauppamääriin sekä mahdollisesti niiden perusteella tehtyihin markkina-analyyseihin. Aiemmin julkaistut vuoden 2026 kauppamäärät ja niistä lasketut muutosprosentit eivät ole kaikilta osin vertailukelpoisia täydennetyn aineiston kanssa. Lokakuun asuntokauppakatsauksessa käytetään täydennettyä aineistoa.
Kiinteistönvälitysalan Keskusliitto pahoittelee tilanteesta aiheutunutta haittaa. Kehitämme yhteistyössä järjestelmätoimittajien kanssa tiedonsiirron seurantaa vastaavien tilanteiden ehkäisemiseksi.
KVKL hintaindeksin laskentaa on myös tarkennettu lokakuun 2026 markkinakatsauksessa. Indeksin laskentaa on päivitetty poikkeavien kauppojen karsinnan osalta, ja raportoidut muutosprosentit kuvaavat nyt todellista suhteellista muutosta. Koko aikasarja vuodesta 2015 alkaen on laskettu uudelleen, joten aiemmin julkaistut luvut ovat muuttuneet. Suurilla alueilla, kuten pääkaupunkiseudulla, muutokset ovat pieniä. Keskisuurissa kaupungeissa, joissa kauppoja on vähemmän, luvut muuttuvat enemmän. Lisäksi syyskuussa julkaistut suurten kaupunkien luvut oli teknisen virheen vuoksi laskettu vain osasta kunkin kaupungin kauppoja. Virhe on korjattu, ja luvut on laskettu uudelleen tässä katsauksessa.
Lähde: KVKL Hintaseurantapalvelu
Lisätietoja:
Tuomas Viljamaa
toimitusjohtaja
tuomas.viljamaa@kiinteistonvalitysala.fi
p. +358 40 723 5821
KVKL Hintaseurantapalvelun kattavuus
- KVKL:n julkaisemiin tilastoihin ja markkinakatsauksiin viitatessa tulee lähde ilmoittaa seuraavasti: KVKL Hintaseurantapalvelu, www.hintaseurantapalvelu.fi, Kiinteistönvälitysalan Keskusliitto, 06.11.2026 (katsauksen päiväys). Taulukkoa tai kuviota lainatessa niiden tulee näkyä sellaisenaan, ja lähde tulee ilmoittaa lainauksen alla kuten edellä.
- KVKL Hintaseurantapalveluun kerätään hinta- ja laatutiedot toteutuneista asunto- ja kiinteistökaupoista palvelussa mukana olevilta suomalaisilta kiinteistönvälittäjiltä ja rakennusliikkeiltä. Palvelun saavat käyttöönsä kaikki välitysliikerekisteriin merkityt kiinteistönvälittäjät sekä uudistuotannon osalta rakennusliikkeet, eikä käyttö edellytä liiton tai sen jäsenryhmittymien jäsenyyttä.
- KVKL Hintaseurantapalvelussa on tiedot yhteensä yli 1,86 miljoonasta asuntokaupasta vuodesta 1999 alkaen. KVKL Hintaseurantapalvelussa on mukana merkittävä määrä rakennusliikkeitä, joten sen tiedot antavat hyvän kuvan suoraan kuluttajille myytävien eli ns. kovan rahan uusien asuntojen markkinan kehittymisestä.
Keskeisimmät tilastot ja niiden rajaukset
- Liitto seuraa markkinan kehittymistä kuukausi-, vuosineljännes- ja vuositasolla. Vertaamme ajanjakson toteutuneita kauppamääriä vastaavaan vuoden takaiseen määrään, ja julkaisemme tähän perustuen muutosprosentin. Pitkäaikaisena keskiarvona käyttäessämme viiden edeltävän vuoden kauppamäärien keskiarvoa halutun jakson osalta, johon vertaamme kuluvan vuoden toteumaa.
- Hintojen tilastointiin käytetään liiton käyttöön tuotettua vanhojen kerrostaloasuntojen laatuvakioitua hintaindeksiä, joka on laskettu 13 suurimmalle paikkakunnalle (Espoo, Helsinki, Jyväskylä, Kouvola, Kuopio, Lahti, Lappeenranta, Oulu, Pori, Tampere, Turku, Vaasa, Vantaa). Indeksin perusvuosi on 2015.
- Myyntiaikojen tilastoinnissa käytetään myyntiaikojen keskiarvoa kohteille, joiden myyntiaika on 1–999 päivää.
Kattavuusarvio
- Liiton tietojen kattavuus on laskettu vertailemalla KVKL Hintaseurantapalvelun tietoja Tilastokeskuksen vanhojen osakeasuntojen hinnat -tilastoon, joka sisältää lukumäärätiedot kaikista Suomessa tehdyistä vanhojen osakeasuntojen kaupoista perustuen verottajalta saatuihin tietoihin.
- Hintaseurantapalvelun osalta vertailussa ovat mukana vanhojen kerros-, rivi- ja pari- ja erillistaloasuntojen sekä osakemuotoisten omakotitalojen kaupat. Tilastokeskuksen osalta mukana ovat vanhat kerros- ja rivitaloasunnot, joihin sisältyvät myös osakemuotoiset pientalot.
- KVKL Hintaseurantapalvelu kattaa vuosittain noin 80 % vanhojen asuntojen kauppamääristä ja noin 90 % vanhojen asuntojen markkinan arvosta.
- Uusien asuntojen osalta vertailu on tehty Tilastokeskuksen valmistuvien asuntojen tuotantoluvuista, jotka sisältävät muun muassa suoraan institutionaalisille sijoittajille rakennetut kohteet, joiden hintoja ei KVKL Hintaseurantapalvelussa tilastoida. KVKL Hintaseurantapalvelussa ei myöskään tilastoida esim. ARA-tuotantoa. KVKL Hintaseurantapalvelun kattavuus kokonaistuotantoluvuista vaihtelee siten vuosittain n. 25 %–35 % välillä.